La vérification obligatoire du bénéficiaire compare le nom et l’IBAN pour les virements SEPA concernés, mais elle ne certifie pas qu’une demande de paiement est honnête. Si un RIB change ou qu’une alerte apparaît, vérifiez les coordonnées auprès du créancier avant de payer ; si le virement est déjà parti, contactez immédiatement votre banque. [1]
Les réflexes à retenir
- La vérification nom-IBAN compare des coordonnées ; elle n’authentifie pas la facture ou le message. [1]
- En cas de concordance partielle, d’absence de concordance ou de contrôle impossible, vérifiez le nom et l’IBAN avant de poursuivre. [1]
- Pour confirmer un nouveau RIB, appelez le créancier à un numéro obtenu indépendamment du message suspect. [2]
- Après un virement suspect, appelez immédiatement la banque : demandez une tentative de suspension s’il est en cours, ou un recall s’il est exécuté. [2]
- Les délais de 13 mois ou 70 jours concernent certaines contestations, pas le recall ni automatiquement un virement autorisé sous tromperie. [3]
Qu’est-ce qu’une arnaque à l’IBAN ou au faux RIB ?
Une arnaque à l’IBAN consiste à usurper l’identité d’un créancier pour détourner un paiement vers un compte contrôlé par un escroc. La vérification nom-IBAN, elle, compare les coordonnées saisies lors d’un virement concerné : elle ne confirme pas que la facture ou le message vient réellement du créancier. [2]
Comment le faux RIB arrive-t-il au payeur ?
Le payeur peut recevoir une facture modifiée ou un message annonçant de nouvelles coordonnées bancaires, parfois au moment où un règlement est imminent. Dans certains cas, une messagerie compromise permet à un fraudeur de s’insérer dans un échange réel ou de détourner une facture. Une demande pressante peut alors pousser à payer avant d’avoir vérifié le changement. Ce scénario n’est pas systématique, mais tout nouveau RIB associé à une urgence mérite une confirmation indépendante. [2]
Quels virements sont concernés par la vérification obligatoire nom-IBAN ?
Pour les virements concernés, la vérification du bénéficiaire est un service gratuit décrit par la Banque de France. Au moment de la saisie, la banque du payeur interroge celle du bénéficiaire afin de comparer le nom et l’IBAN. Le résultat aide à repérer une différence, mais ne vérifie pas l’origine de la demande de paiement. [1]
Virements SEPA et dates d’application
Le guide de la Banque de France indique que le contrôle concerne les virements SEPA classiques comme instantanés. Il donne des échéances maximales d’application : le 9 octobre 2025 pour les virements émis vers la France et les autres pays de la zone euro, puis 2027 pour les virements vers ou depuis les autres pays de l’espace SEPA. Ces dates décrivent le calendrier indiqué par ce guide. [1]
Les exclusions et modalités particulières connues
Le contrôle n’est pas universel. Selon le guide, les virements internationaux hors SEPA et ceux entre la zone euro française et les collectivités françaises du Pacifique ne sont pas concernés. Les virements programmés ou permanents saisis et validés avant le 9 octobre 2025 échappent au contrôle ; ceux saisis à partir de cette date sont vérifiés une fois, lors de leur saisie. Le guide mentionne aussi certains ordres saisis par l’établissement hors présence du client et la possibilité, pour les personnes morales, de renoncer au contrôle de virements groupés par fichier. Ces exemples ne constituent pas une liste exhaustive des exceptions et modalités. [1]
Que signifie le résultat du contrôle nom-IBAN ?
Le contrôle peut rendre quatre résultats : concordance, concordance partielle, absence de concordance ou vérification impossible. Chacun décrit la comparaison des coordonnées, pas l’honnêteté du créancier ni celle de la demande. Une alerte invite à vérifier avant de valider ; elle ne constitue pas, à elle seule, une preuve de fraude. [1]
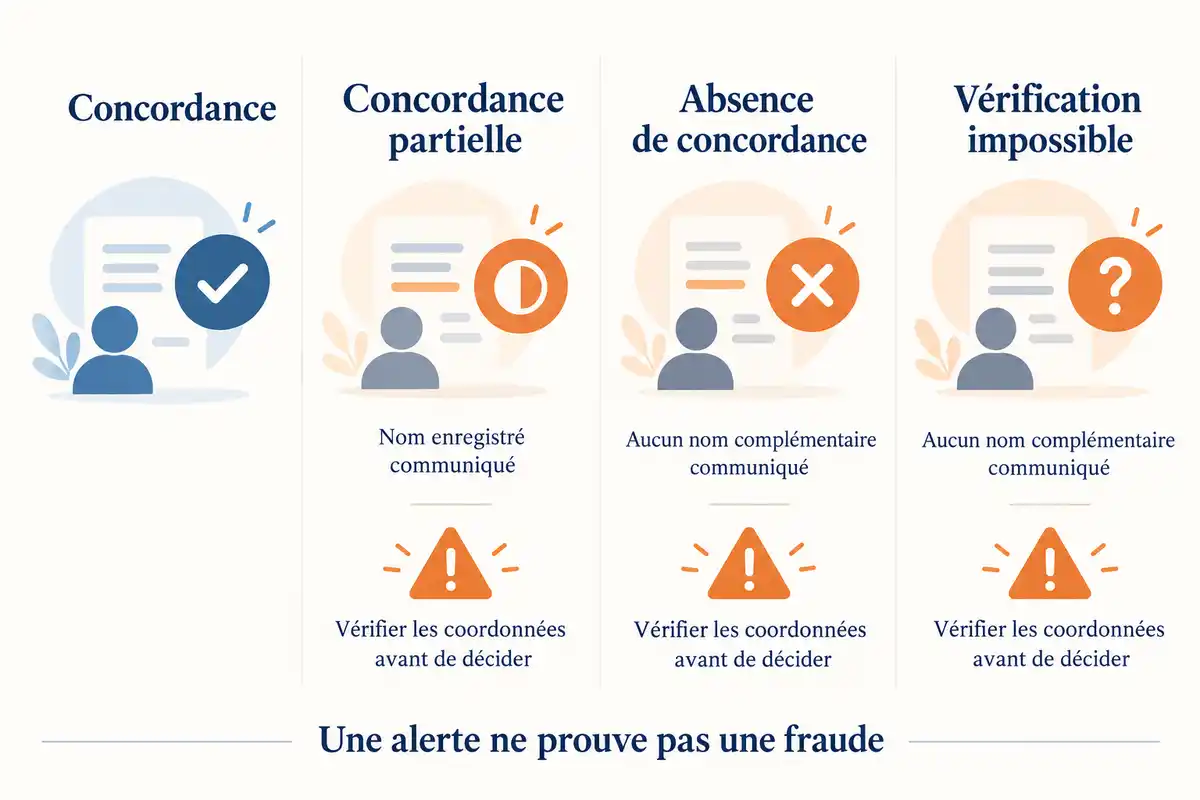
Concordance : des données qui correspondent
Une concordance signifie que les éléments transmis correspondent aux données contrôlées par les banques. C’est un résultat favorable sur le nom et l’IBAN saisis, mais il ne garantit pas qu’un message reçu ou une facture inhabituelle soit légitime. En cas de changement de coordonnées inattendu, confirmez-le tout de même auprès du créancier par un numéro déjà connu. [1]
Concordance partielle : vérifier le nom proposé
Une concordance partielle signifie que les données ne correspondent pas entièrement ; la banque communique alors le nom enregistré auprès de l’établissement du bénéficiaire. Une simple faute de frappe peut expliquer l’écart, sans être la seule possibilité. Comparez le nom communiqué aux coordonnées attendues, confirmez-les indépendamment et corrigez la saisie si nécessaire avant de décider. [1]
Absence de concordance : confirmer les coordonnées
En l’absence de concordance, suspendez la validation et vérifiez le nom saisi ainsi que l’IBAN. Aucun nom complémentaire n’est communiqué dans ce cas. Appelez le bénéficiaire à un numéro habituel, trouvé indépendamment du message qui vous a transmis le RIB. L’alerte signale une différence, mais ne prouve pas à elle seule une fraude. [1]
Vérification impossible : demander une confirmation indépendante
Une vérification impossible ne vaut ni concordance ni preuve de fraude. Le guide cite notamment un compte clôturé, un livret d’épargne, l’indisponibilité de la banque destinataire ou un problème technique. Aucun nom complémentaire n’est alors communiqué. Vérifiez le nom et l’IBAN auprès du bénéficiaire par un canal indépendant avant de poursuivre. [1]
Comment vérifier un nouveau RIB avant de payer ?
Avant de payer un nouveau RIB, surtout si le message vous presse ou annonce un changement inattendu, combinez plusieurs vérifications. Le contrôle bancaire complète ces gestes : il ne remplace pas la confirmation directe du créancier. [2]
Rappeler le créancier sur son numéro habituel
Appelez le créancier à un numéro que vous connaissez déjà ou que vous avez trouvé indépendamment du message suspect. Demandez-lui de confirmer les coordonnées exactes et à jour, en relisant l’IBAN plutôt qu’en vous contentant d’une réponse générale. N’utilisez pas le numéro indiqué dans le message à vérifier : s’il est frauduleux, il pourrait mener directement à l’escroc. [2]
Examiner le document et les coordonnées
Examinez le document à la recherche de modifications visibles, puis vérifiez le BIC et la banque qui y sont indiqués. Ces indices peuvent aider à repérer une incohérence, mais ils n’authentifient pas la demande. Pour un premier paiement à un professionnel, les mentions légales de son site peuvent aussi aider à vérifier son nom ; confirmez malgré tout tout changement de coordonnées par une voie indépendante. [1]
Que faire immédiatement après un virement suspect ou frauduleux ?
Après un virement suspect, contactez immédiatement votre banque. Dites-lui si le paiement est encore en cours ou déjà exécuté : la démarche à demander dépend de cet état. [2]
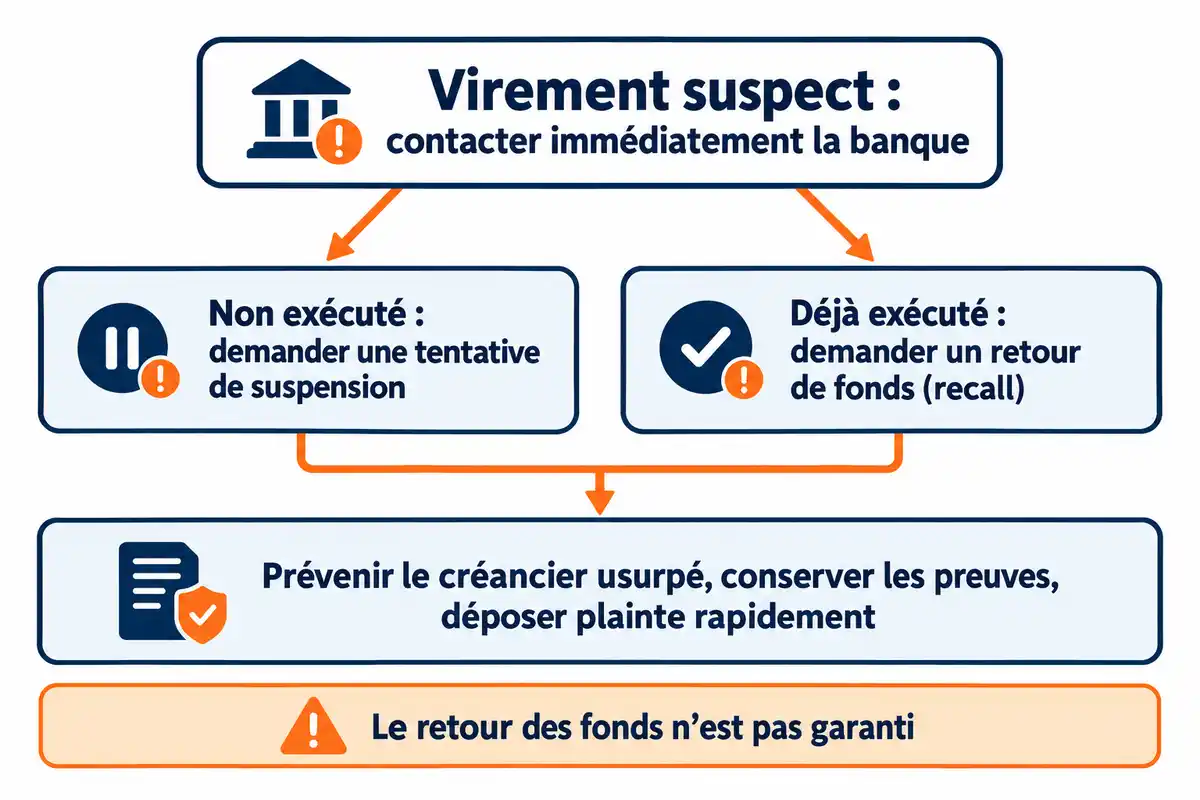
Contacter la banque et demander l’action adaptée
Si le virement n’est pas encore exécuté, demandez à la banque de tenter de le suspendre. S’il est déjà exécuté, demandez un retour de fonds pour fraude, appelé « recall ». L’Institut national de la consommation distingue la possibilité d’annuler un virement classique avant la réception des fonds de la limite propre au virement instantané, qui ne peut être annulé avant son exécution. Contactez donc la banque sans attendre, sans supposer qu’une annulation ou un recall aboutira : aucun délai de traitement ni retour des fonds n’est garanti. [4]
Prévenir le créancier et conserver les preuves
Prévenez aussi le créancier dont l’identité a été usurpée et rassemblez les éléments qui permettront de retracer les faits. [2]
- Conservez le message ou le courriel reçu, la facture, les échanges, le relevé bancaire et tout document lié au paiement.
- Déposez plainte rapidement auprès de la police ou de la gendarmerie. Cybermalveillance.gouv.fr indique également la possibilité d’écrire au procureur de la République.
- Si une messagerie a été piratée, la plainte peut aussi être déposée en ligne sur THESEE, selon les indications de Cybermalveillance.gouv.fr.
Sécuriser une messagerie possiblement compromise
Si votre messagerie a pu être compromise, sécurisez-la pour limiter la poursuite de la fraude. [2]
- Examinez les règles de redirection et de filtrage ainsi que les connexions au compte.
- Faites des captures d’écran des paramètres suspects avant de les supprimer, afin d’en conserver une trace.
- Changez immédiatement le mot de passe de la messagerie.
Quels recours et délais peut-on envisager ?
Distinguez la demande immédiate de retour des fonds d’une contestation portant sur une opération non autorisée ou mal exécutée. Décrivez précisément à la banque ce qui s’est passé, notamment si vous avez vous-même validé le virement après avoir été trompé : les délais et voies de contestation dépendent de la qualification de l’opération. [3]
Délais de contestation d’un virement non autorisé ou mal exécuté
Pour un virement non autorisé ou mal exécuté, Service Public indique un délai de contestation de 13 mois après le débit dans l’Union européenne ou l’Espace économique européen. Hors de ces zones, le délai est de 70 jours et peut être prolongé par contrat jusqu’à 120 jours. Ces délais ne fixent pas le temps dont vous disposez pour demander un recall après un faux RIB. [3]
Paiement autorisé sous tromperie et suite d’un litige
Un virement que vous avez autorisé sous tromperie ne peut pas être automatiquement qualifié d’opération non autorisée. Demandez sans attendre un recall à votre banque, mais le retour des fonds n’est pas garanti et peut dépendre d’une procédure judiciaire. Pour une contestation relevant du cadre décrit par Service Public qui n’aboutit pas, la source mentionne le médiateur bancaire puis les juridictions civiles, dans un délai de cinq ans à compter de l’exécution. Ces recours ne garantissent pas l’issue d’un litige lié à un faux RIB. [3]
Avant de payer un nouveau RIB, confirmez les coordonnées auprès du créancier par un canal indépendant. Le contrôle nom-IBAN peut signaler une différence, mais ne valide pas la légitimité de la demande. Après un virement suspect, contactez immédiatement votre banque ; un recall ne garantit pas le retour des fonds. [2]
Questions fréquentes
Une concordance nom-IBAN garantit-elle que la demande de paiement est légitime ?
Non. La concordance indique seulement que le nom et l’IBAN saisis correspondent aux données comparées par les banques. Elle ne confirme ni l’identité de l’expéditeur de la facture ni la légitimité de la demande. Si le changement de coordonnées vous surprend, appelez le créancier sur son numéro habituel, obtenu indépendamment du message reçu. [1]
Peut-on effectuer un virement malgré une alerte de non-concordance ?
Oui, le payeur peut poursuivre malgré une alerte, mais il est préférable de vérifier d’abord le nom et l’IBAN auprès du bénéficiaire par un canal indépendant. Une non-concordance ne prouve pas à elle seule une fraude, mais le guide de la Banque de France indique que le payeur qui autorise le virement sur la base des données saisies assume le risque que les fonds arrivent sur un compte qui n’appartient pas au bénéficiaire prévu, sauf manquement réglementaire de sa banque. [1]
Un retour de fonds demandé à la banque est-il garanti ?
Non, une demande de retour de fonds (« recall ») ne garantit pas leur récupération. Contactez immédiatement votre banque et demandez-lui d’engager la démarche adaptée à la situation. La récupération peut dépendre de l’issue d’une procédure, et aucun délai garanti ne peut être annoncé. [2]
Les délais de contestation de 13 mois ou de 70 jours s’appliquent-ils à tout faux RIB ?
Non. Les délais de 13 mois dans l’Union européenne ou l’Espace économique européen, et de 70 jours hors de ces zones (parfois prolongés par contrat jusqu’à 120 jours), concernent la contestation d’un virement non autorisé ou mal exécuté. Ce ne sont pas des délais de recall. Ils ne s’appliquent pas automatiquement à un virement que la victime a autorisé sous tromperie. [3]



Laisser un commentaire
Votre adresse e-mail ne sera pas publiée. Votre commentaire sera vérifié avant publication.
Réponse à un commentaire.