Un mail annonçant un « paiement validé » ne prouve pas qu’un débit a eu lieu : il peut servir d’appât pour vous faire appeler un faux conseiller. Ne cliquez pas et ne rappelez pas le numéro du message ; vérifiez plutôt votre compte depuis l’application ou l’espace officiel de votre banque. Voici les gestes à adopter selon que vous avez seulement reçu le courriel, cliqué, appelé ou constaté une opération. [1]
Les bons réflexes en bref
- Un mail « paiement validé » ne prouve pas qu’une opération bancaire a eu lieu. [2]
- N’appelez pas le numéro du message et ne suivez pas ses liens. [1]
- Vérifiez votre compte en ouvrant vous-même l’application ou l’espace officiel de votre banque. [1]
- Si vous avez communiqué des données ou validé une action, contactez rapidement votre banque par ses coordonnées habituelles. [3]
- Choisissez le canal de signalement selon le support : courriel, SMS ou appel mobile, ou fraude à la carte. [4]
Pourquoi ce mail cherche-t-il à vous faire réagir vite ?
Le scénario joue sur la surprise : un paiement présenté comme validé semble déjà accompli, puis l’inquiétude pousse à appeler pour le faire annuler. Les articles qui décrivent ces exemples rapportés en 2025 montrent comment cette urgence peut détourner l’attention du réflexe essentiel : vérifier séparément si une opération existe. [2]
Le faux avis de paiement et ses variantes rapportées
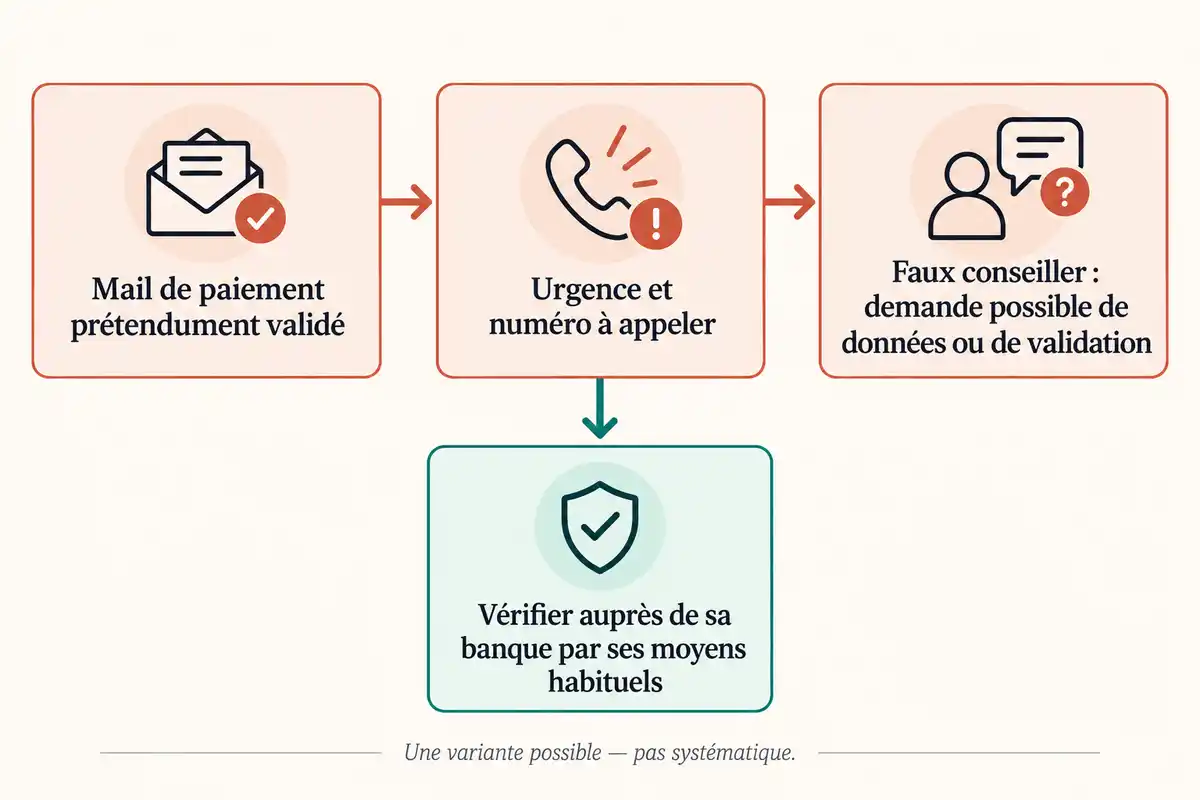
Le message annonce un paiement prétendument validé ; dans certains exemples rapportés en 2025, un second courriel évoque ensuite un virement ou un paiement important, parfois présenté comme un faux achat ou un reçu. Ce sont des variantes observées, pas une liste exhaustive ni des éléments présents dans chaque message. [5]
Le premier message peut donc sembler confirmer une transaction, tandis qu’un message ultérieur apporte un motif supplémentaire de s’inquiéter. Gardez à l’esprit que ces exemples décrivent un scénario possible : le contenu exact, le nombre de messages et les détails affichés peuvent varier. L’apparence d’un reçu ou d’une confirmation ne remplace pas la vérification de votre compte bancaire. [5]
L’urgence qui mène au faux conseiller
Le montant inquiétant et l’injonction à appeler rapidement sont conçus pour réduire le temps de réflexion. Selon les exemples décrits, le numéro peut conduire à un faux conseiller qui cherche à obtenir des données bancaires ou à faire valider une opération ; ne le rappelez donc pas pour « annuler » le paiement. [2]
La demande d’agir vite est un élément central du piège : elle détourne du contrôle indépendant et vous maintient dans le parcours choisi par l’expéditeur. Même si le message semble provenir d’un service connu, ne laissez pas l’urgence vous dicter le canal à utiliser. Une banque peut être contactée directement par les coordonnées que vous utilisez habituellement. [2]
Comment reconnaître le piège et vérifier le paiement ?
Un indice isolé ne suffit pas à établir qu’un courriel est frauduleux. Il faut considérer l’ensemble du message, puis vérifier l’opération par un canal bancaire indépendant de celui proposé dans le courriel. [4]
Les indices qui doivent éveiller l’attention
Plusieurs signaux réunis doivent éveiller la vigilance, sans constituer chacun une preuve à eux seuls : [4]
- Vous ne reconnaissez pas l’opération annoncée.
- L’adresse de l’expéditeur ou le numéro de téléphone vous paraît inhabituel.
- Le courriel comporte des anomalies d’orthographe, de grammaire ou de signature.
- Le texte vous met sous pression et vous demande d’agir ou d’appeler immédiatement.
Un message bien rédigé n’est pas pour autant fiable. Les domaines inhabituels mentionnés dans certains exemples ne forment pas une règle générale : le contenu seul ne permet pas de trancher. [5]
L’intérêt est de rapprocher ces indices plutôt que de chercher un détail qui confirmerait à lui seul la fraude. Un expéditeur inhabituel peut avoir une explication, tout comme une faute peut apparaître dans un message légitime. En revanche, une opération inconnue associée à une forte pression et à un numéro à rappeler justifie de ne pas poursuivre l’échange et de contrôler la situation séparément. [4]
Vérifier depuis son accès bancaire habituel
Pour savoir si le paiement apparaît réellement, ouvrez vous-même l’application ou l’espace bancaire officiel, ou contactez votre banque par ses coordonnées habituelles. Ne suivez pas le lien et n’appelez pas le numéro du courriel. Ne transmettez aucun identifiant, code ou mot de passe, et ne validez aucune opération inconnue. [1]
La vérification doit partir de votre propre accès bancaire, pas d’une page ouverte depuis le message. Si rien ne vous paraît clair dans votre espace, demandez directement à votre banque si une opération correspond à l’avis reçu. Cette démarche permet de distinguer l’affirmation du courriel de ce qui est effectivement visible ou confirmé par l’établissement. [1]
Que faire selon votre interaction avec le message ?
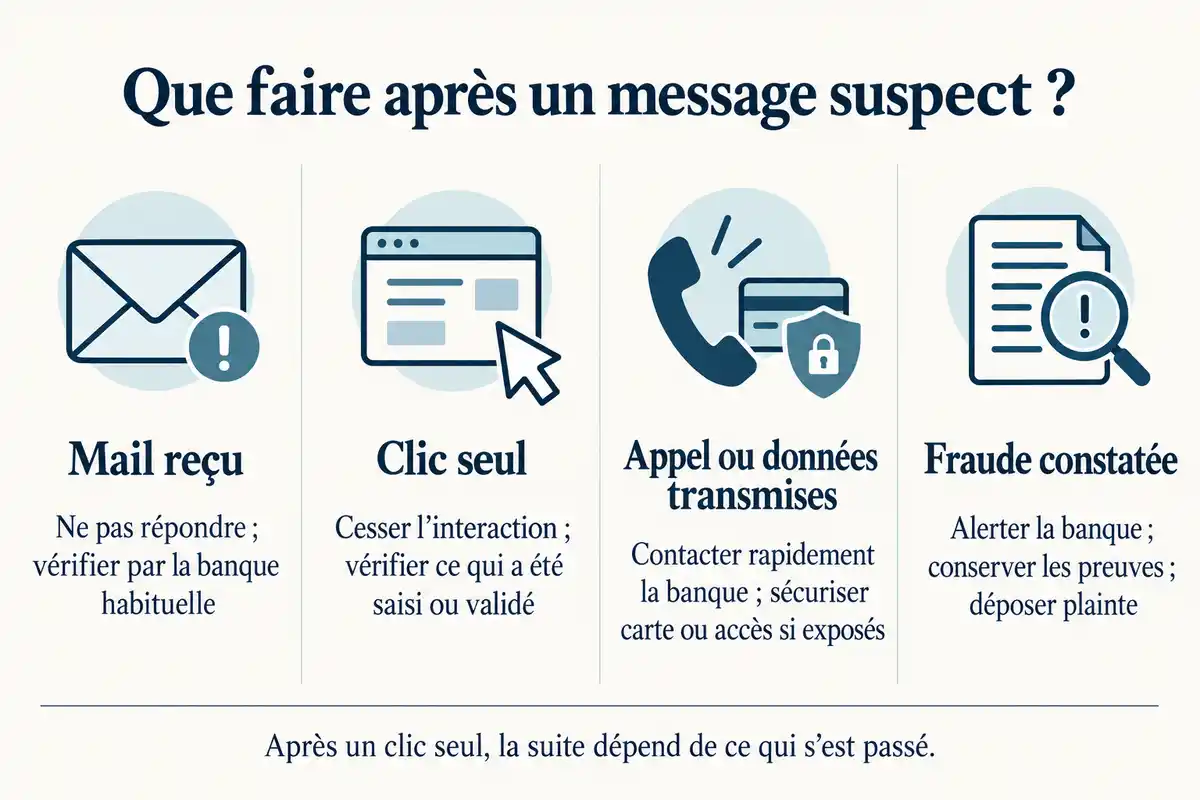
Les démarches dépendent de ce que vous avez fait et des informations éventuellement exposées. Séparez la simple réception, le clic, l’échange avec un interlocuteur et la découverte d’une opération inconnue : chacune appelle une réaction différente. [4]
Vous avez seulement reçu le courriel
Si vous avez seulement reçu le courriel, ne répondez pas, n’appelez pas et ne suivez aucun lien. Vérifiez votre compte par le canal bancaire officiel si nécessaire, puis signalez le message avant de le supprimer. [1]
Vous pouvez d’abord conserver les éléments nécessaires au signalement, comme le message lui-même, puis éviter tout nouvel échange avec son expéditeur. Si le courriel ne vous a conduit à aucune action, il n’y a pas lieu de suivre ses instructions pour « sécuriser » un paiement ; consultez votre banque séparément si l’annonce vous préoccupe. [4]
Vous avez cliqué, sans saisir d’information
Si vous avez cliqué sans saisir d’information, interrompez l’interaction avec le message et vérifiez toute opération depuis l’application, l’espace bancaire officiel ou les coordonnées habituelles de votre banque. Faites le point : avez-vous ensuite saisi des données ou validé une action ? Le clic seul ne permet pas de conclure à une compromission, et les recommandations disponibles ne précisent pas de procédure particulière pour ce seul cas ; restez attentif à la situation sans considérer le lien comme inoffensif. [4]
La distinction importante est ce qui s’est passé après l’ouverture : avez-vous entré un identifiant, un code ou des données de carte, ou confirmé une opération ? Si oui, contactez rapidement la banque et expliquez précisément ces gestes. Si vous n’avez rien saisi ni validé, ne transformez pas le clic en preuve d’un compte compromis ; vérifiez indépendamment votre situation et demandez conseil à votre banque en cas de doute. [4]
Vous avez appelé ou communiqué des données
Si vous avez appelé ou communiqué des informations, contactez rapidement votre banque par ses coordonnées habituelles et expliquez ce qui a été dit, transmis ou validé. Les mesures dépendent de l’exposition réelle : faites opposition si votre carte est en risque ; si l’accès à votre compte en ligne a pu être compromis, changez le mot de passe ou demandez sa réinitialisation. Conservez les messages, le numéro et les autres éléments utiles. [3]
Pour aider la banque à évaluer la situation, précisez quelles informations ont été communiquées et si vous avez donné suite à une demande de validation. Ne confondez pas une conversation seule avec une carte exposée ou un accès en ligne compromis : décrivez les faits afin que les mesures correspondent au risque constaté. Gardez aussi les traces du contact et du message, qui peuvent être utiles pour la suite. [3]
Vous constatez une opération frauduleuse
Si une opération frauduleuse apparaît, prévenez rapidement votre banque pour examiner avec elle les possibilités de blocage ou de contestation. Conservez les preuves et déposez plainte. Ces démarches ne garantissent ni l’annulation de l’opération ni son remboursement. [1]
Notez les informations utiles sur l’opération et gardez les relevés ou messages concernés pour les communiquer à votre banque. Celle-ci pourra examiner la situation et vous indiquer les démarches adaptées à la transaction en question. Le signalement et la plainte documentent les faits, mais l’issue dépend de l’examen du dossier : évitez toute promesse de récupération certaine des fonds. [3]
Où signaler le message ou le numéro ?
Le bon canal dépend du support reçu et de ce que vous souhaitez signaler. Distinguez le courriel suspect, une tentative d’escroquerie, un SMS ou appel mobile, et une fraude à la carte bancaire. [4]
Pour le courriel et la tentative d’escroquerie
Pour un courriel suspect, Signal Spam est le canal mentionné pour le signalement. Cybermalveillance.gouv.fr indique aussi Pharos pour une tentative d’escroquerie. Service Public précise toutefois que l’usage de Pharos pour certains courriels est limité à des catégories particulières : vérifiez que votre situation correspond aux conditions du service. [4]
Ces services ne répondent donc pas exactement au même besoin. Un message douteux peut être signalé comme courriel indésirable selon les modalités de Signal Spam ; si vous envisagez Pharos, vérifiez d’abord que le type de contenu et de tentative entre dans son champ d’utilisation. Un signalement ne remplace pas le contact avec votre banque si vous avez communiqué des données ou constaté une opération. [4]
Pour un SMS, un appel mobile ou une fraude à la carte
Pour un SMS ou un appel reçu sur mobile, Service Public mentionne le 33700 ; SFR indique également ce service pour signaler un numéro frauduleux. Perceval concerne le signalement d’une fraude à la carte bancaire, comme le précise Cybermalveillance.gouv.fr : ce n’est pas un canal pour un simple courriel suspect. [4]
Choisissez donc le service à partir du support ou de l’incident : le 33700 est évoqué pour le SMS ou l’appel mobile, tandis que Perceval est à envisager dans le cadre précis d’une fraude à la carte bancaire. Si vous avez seulement reçu un courriel, ne confondez pas le signalement du message avec celui d’une opération bancaire. En cas de doute sur une transaction, la banque reste le contact à prévenir rapidement. [4]
Face à un mail « paiement validé », ne poursuivez pas la conversation avec l’expéditeur : ni clic, ni rappel du numéro indiqué. Vérifiez l’existence d’une opération depuis le canal habituel de votre banque, puis décrivez-lui rapidement toute donnée communiquée ou action validée. Une carte exposée, un accès potentiellement compromis et une fraude constatée appellent des démarches distinctes. [3]
Questions fréquentes
Un mail « paiement validé » signifie-t-il qu’un paiement a réellement eu lieu ?
Non. Un courriel « paiement validé » ne prouve pas qu’une opération bancaire a eu lieu. Ouvrez vous-même l’application ou l’espace officiel de votre banque, ou appelez-la avec ses coordonnées habituelles. N’utilisez ni le lien ni le numéro du message. [1]
Faut-il rappeler le numéro indiqué pour annuler le paiement ?
Non. Le numéro peut vous mettre en relation avec un faux conseiller qui cherchera à obtenir des données bancaires ou à vous faire valider une opération. Contactez votre banque par ses moyens habituels. [2]
J’ai cliqué sur le lien sans saisir de données : que faire ?
Cessez toute interaction avec le message et vérifiez indépendamment votre compte depuis le canal officiel de votre banque. Le clic seul ne permet pas de conclure qu’un compte est compromis, mais ne garantit pas non plus l’absence de risque. Distinguez-le d’une saisie de données ou d’une validation, qui justifie de prévenir rapidement la banque. [1]
Dois-je faire opposition après un appel au faux conseiller ?
Contactez rapidement votre banque par ses coordonnées habituelles et décrivez précisément ce que vous avez communiqué ou validé. Faites opposition si votre carte est exposée à un risque ; cet appel ne rend pas l’opposition automatique dans tous les cas. [3]
Sources
- [1] L’hameçonnage au faux numéro d’opposition bancaire – Assistance aux victimes de cybermalveillance
- [2] »Le paiement a été validé avec succès » : attention à cette nouvelle arnaque dans vos mails | SFR ACTUS
- [3] Que faire en cas de fraude au faux conseiller bancaire ? – Assistance aux victimes de cybermalveillance
- [4] Hameçonnage (phishing ou vishing) | Service Public
- [5] "Paiement validé avec succès" : comment réagir à cette nouvelle arnaque par mail ?



Laisser un commentaire
Votre adresse e-mail ne sera pas publiée. Votre commentaire sera vérifié avant publication.
Réponse à un commentaire.