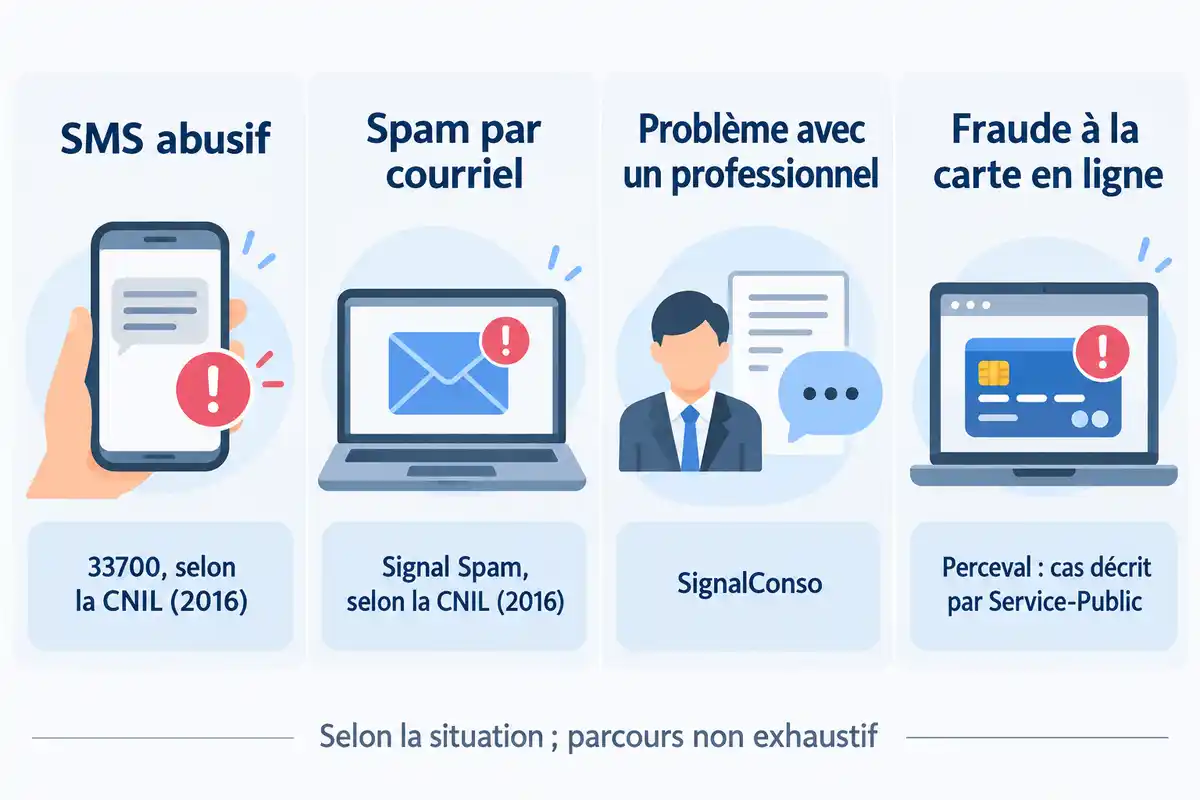
Pour un spam par courriel, la CNIL orientait vers Signal Spam ; pour un SMS abusif, sa page de 2016 décrivait le transfert au 33700. Un problème avec un professionnel, comme un achat en ligne, relève du parcours SignalConso ; la même page de la CNIL orientait les sites ou escroqueries en ligne vers PHAROS. Pour des achats en ligne non autorisés avec votre carte, faites opposition rapidement et examinez le parcours Perceval décrit par Service-Public. Les appels suspects demandent une appréciation au cas par cas : les repères disponibles ne permettent pas de désigner un service précis pour tous. Voici comment distinguer ces démarches, garder les éléments utiles et protéger vos accès ou votre argent. [1]
Les premiers réflexes selon la situation
- Ne répondez pas à un message suspect et n’ouvrez ni pièce jointe, ni image, ni lien. [2]
- Pour un problème avec un professionnel, SignalConso transmet le signalement à l’entreprise et le rend visible à la DGCCRF, sans garantir de remboursement. [3]
- Pour des achats en ligne non autorisés avec votre carte toujours en votre possession, faites opposition au plus vite. [1]
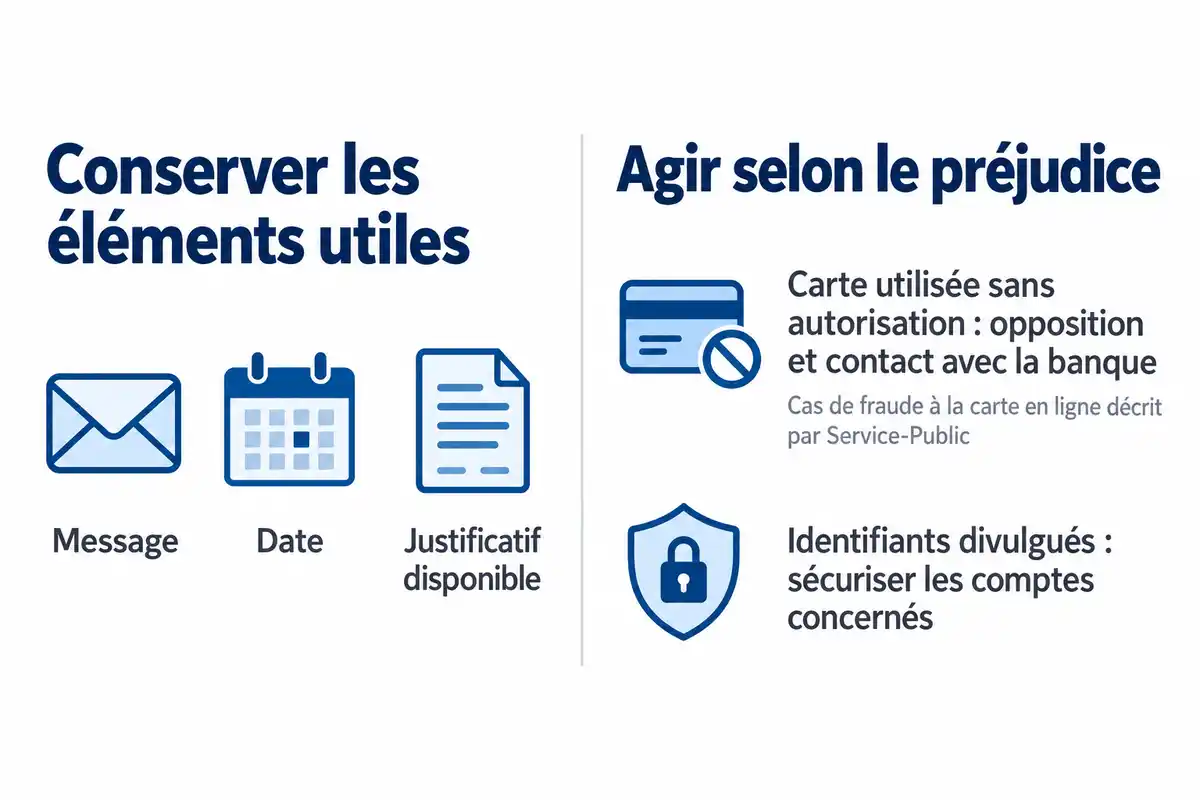
- Conservez les dates, échanges, coordonnées et justificatifs disponibles ; les pièces demandées dépendent de la démarche. [1]
- Un récépissé confirme une démarche enregistrée, pas son résultat. [1]
Où signaler selon le type d’arnaque ?
Le bon interlocuteur dépend de ce qui s’est passé : un spam reçu par courriel, un SMS suspect, un problème avec un vendeur, un site ou une escroquerie en ligne, ou encore des achats par carte que vous n’avez pas autorisés. Les dispositifs ci-dessous correspondent à des périmètres différents et ne couvrent pas toutes les situations. Les orientations liées au spam, aux SMS et aux sites en ligne sont rapportées d’après une page de la CNIL publiée en 2016 ; elles ne sont pas vérifiées ici comme actuelles. [2]
SMS et courriels suspects : les repères à connaître
Pour un courriel indésirable, la CNIL distingue le spam de l’hameçonnage : la page qu’elle a publiée en 2016 oriente le spam vers Signal Spam et décrit ses modules de signalement et de protection contre l’hameçonnage. Pour un SMS abusif, cette même page indique un transfert au 33700, suivi d’une demande du numéro expéditeur. Ne répondez pas au message et n’ouvrez ni pièce jointe, ni image, ni lien suspect. Cette orientation reflète la page de 2016 et ne confirme pas les modalités actuelles. [2]
Faux site, achat litigieux et contenu en ligne : quel périmètre ?
Si votre problème concerne un professionnel, SignalConso propose un parcours guidé, y compris pour un achat en ligne. Le signalement est transmis à l’entreprise et enregistré dans la base de la DGCCRF, où il est visible par ses agents ; vous pouvez choisir de rester anonyme. Pour un site ou une escroquerie en ligne, la page de la CNIL de 2016 oriente vers PHAROS. Ces démarches n’ont pas le même périmètre et ne garantissent ni réparation du préjudice ni remboursement. Un faux site de vente peut soulever plusieurs questions : distinguez le problème commercial éventuel de la fraude en ligne, et agissez auprès de votre banque si un paiement est en jeu. [3]
Appel frauduleux : que peut-on affirmer ?
Pour un appel suspect, notez le numéro affiché, la date, l’heure et les éléments utiles de la conversation, puis évitez de rappeler un numéro dont vous doutez. Ces traces peuvent aider à décrire les faits si vous contactez un organisme concerné. Les informations disponibles ici ne permettent pas d’attribuer un dispositif officiel précis à tous les appels frauduleux : une arnaque téléphonique ne relève donc pas automatiquement de l’une des démarches citées pour les courriels, les sites ou les achats auprès d’un professionnel.
En cas d’achats non autorisés par carte
Perceval concerne le cas décrit par Service-Public où les coordonnées de votre carte, que vous détenez toujours, ont servi à des achats en ligne non autorisés. Faites opposition au plus vite, puis consultez les démarches de signalement ou de plainte adaptées à ce cas. Service-Public recommande aussi de demander le remboursement à votre banque ; l’issue dépend des circonstances et n’est pas garantie. [1]
Que préparer avant d’envoyer un signalement ?
Avant de signaler les faits, conservez les éléments qui vous aideront à les décrire. Cette préparation pratique n’est pas une liste universelle de pièces obligatoires : chaque démarche peut demander des informations différentes, et les éléments documentés pour Perceval ne s’appliquent qu’au cas de fraude à la carte en ligne décrit par Service-Public. [1]
Conserver les traces du message ou de la transaction
Gardez les traces disponibles qui permettent de reconstituer l’incident : dates, coordonnées de contact, adresse du site, échanges et justificatifs de paiement, lorsqu’ils existent. Si vous déposez une plainte pour la fraude à la carte traitée par Service-Public, le récit peut préciser les faits, leur date et leur lieu, les témoins éventuels et le préjudice estimé, avec les preuves disponibles. La page cite notamment factures, photographies, vidéos, constats, certificats médicaux ou arrêts de travail. Ce sont des exemples pour cette plainte, pas des pièces à fournir à chaque plateforme. [1]
Pour Perceval, préparer les éléments demandés
Pour la démarche Perceval dans le cas décrit, rassemblez les éléments que Service-Public mentionne : le numéro d’enregistrement de l’opposition, le numéro de la carte et les relevés bancaires. Le formulaire demande aussi de renseigner les achats frauduleux. Ces indications ne constituent pas une liste générale pour les autres signalements. [1]
Comment savoir si la démarche a été enregistrée ?
Une confirmation de réception ou un récépissé atteste qu’une démarche a été enregistrée selon le parcours concerné ; cela ne préjuge ni de son traitement, ni d’un remboursement, ni d’une enquête ou de son résultat. Les confirmations décrites sont propres aux situations documentées et ne peuvent pas être généralisées à toutes les plateformes. [1]
Ce que confirme le récépissé dans le cas Perceval
Dans le cas de fraude à la carte en ligne décrit par Service-Public, un courriel accuse réception du signalement sous quelques heures. Un récépissé est également accessible dans l’espace personnel Service-Public si vous en possédez un. Le signalement et la plainte donnent tous deux un récépissé, mais le signalement n’indique pas les suites qui lui seront données. [1]
Quelles suites peuvent être attendues ailleurs ?
Les suites possibles varient selon le service, et aucun délai ou retour individuel n’est établi ici pour SignalConso ou PHAROS. Sur SignalConso, le signalement est transmis à l’entreprise et visible par la DGCCRF, qui l’enregistre. Ses agents peuvent s’appuyer sur les signalements pour cibler des contrôles ; le site évoque aussi une intervention possible lorsque les signalements sont nombreux ou fréquents pour un établissement, sans garantir un contrôle dans un cas particulier. Selon la page de la CNIL publiée en 2016, les signalements adressés à PHAROS sont vérifiés puis peuvent être orientés vers un service d’enquête ; une enquête pénale peut être ouverte, mais aucune issue n’est assurée. Pour une plainte dans le cas de fraude à la carte décrit par Service-Public, le procureur décide des suites. [1]
Que faire tout de suite si l’arnaque a causé un préjudice ?
Un signalement ne bloque pas à lui seul un paiement ou l’utilisation de données divulguées. Agissez en parallèle selon ce qui a été payé ou communiqué ; les démarches détaillées pour Perceval concernent uniquement les achats en ligne non autorisés avec les coordonnées d’une carte toujours détenue. [1]
Paiement non autorisé par carte : opposition et banque
Si les coordonnées de votre carte ont servi à des achats en ligne que vous n’avez pas autorisés et que vous détenez toujours la carte, faites opposition au plus vite. Demandez ensuite le remboursement à votre banque ; si vous avez signalé la fraude en ligne, transmettez-lui le récépissé. Service-Public précise que les conditions et délais évoqués dépendent notamment du moment de l’opposition et du lieu du paiement : le remboursement ne peut donc pas être promis à partir du seul signalement. [1]
Autre paiement ou données divulguées : sécuriser selon le cas
Pour un autre paiement frauduleux, contactez rapidement votre banque ou le prestataire concerné afin de connaître les démarches adaptées à la transaction. Si vous avez communiqué un mot de passe ou d’autres identifiants, sécurisez sans attendre les comptes concernés, notamment en changeant le mot de passe divulgué. La conduite à tenir dépend de la donnée exposée ; les modalités de Perceval ne s’appliquent pas automatiquement à ces situations, et aucune procédure complète n’est établie ici pour chaque type de donnée.
« Signal arnaque » : de quoi parle-t-on exactement ?
L’expression « signal arnaque » peut simplement désigner l’action de signaler une arnaque ; elle peut aussi faire penser au nom Signal-Arnaques. Les éléments disponibles ici ne décrivent pas le fonctionnement de ce service. Pour choisir une démarche, partez de la situation concrète — message, professionnel, site en ligne ou paiement par carte — et du périmètre des dispositifs décrits dans ce guide.
Choisissez la démarche selon le canal et le préjudice : conservez les traces utiles, puis agissez directement auprès de votre banque ou de l’organisme concerné si un paiement ou des données sont en jeu. Un signalement aide à porter les faits à la connaissance d’un service, mais ne garantit ni remboursement ni résultat particulier.
Questions fréquentes
Peut-on signaler un SMS suspect sans cliquer sur son lien ?
Oui. Vous pouvez transférer le SMS suspect au 33700 sans ouvrir son lien ni y répondre. La page de la CNIL publiée en 2016 indique qu’un message demande ensuite le numéro de l’expéditeur, transmis aux opérateurs. Cette modalité est rapportée telle qu’elle était décrite à cette date ; elle n’est pas confirmée ici comme actuelle. [2]
Un signalement sur SignalConso permet-il d’obtenir un remboursement ?
Non, un signalement sur SignalConso ne garantit pas un remboursement. Le parcours concerne un problème rencontré avec un professionnel ; le signalement lui est transmis et devient visible par les agents de la DGCCRF. Il est aussi enregistré dans leur base, mais cela ne constitue pas un suivi individuel ni une démarche de réparation financière. [3]
Quelle différence entre signaler une fraude à la carte et porter plainte ?
Dans le cas précis d’achats en ligne non autorisés avec les coordonnées de votre carte, Service-Public distingue le signalement, qui peut être anonyme et ne renseigne pas sur les suites, de la plainte, qui exige votre identité et peut entraîner un contact des enquêteurs. Les deux démarches donnent un récépissé. Aucune issue particulière n’est garantie ; le procureur décide des suites d’une plainte. [1]
Que faire si seule une information personnelle a été communiquée ?
Sécurisez sans attendre les accès concernés : changez tout mot de passe divulgué et contactez l’organisme concerné selon la donnée communiquée. Si des informations bancaires ont été exposées, contactez également votre banque ou le prestataire concerné. Les gestes précis dépendent de la donnée en cause ; aucune procédure complète pour chaque type de donnée n’est établie ici.



Laisser un commentaire
Votre adresse e-mail ne sera pas publiée. Votre commentaire sera vérifié avant publication.
Réponse à un commentaire.