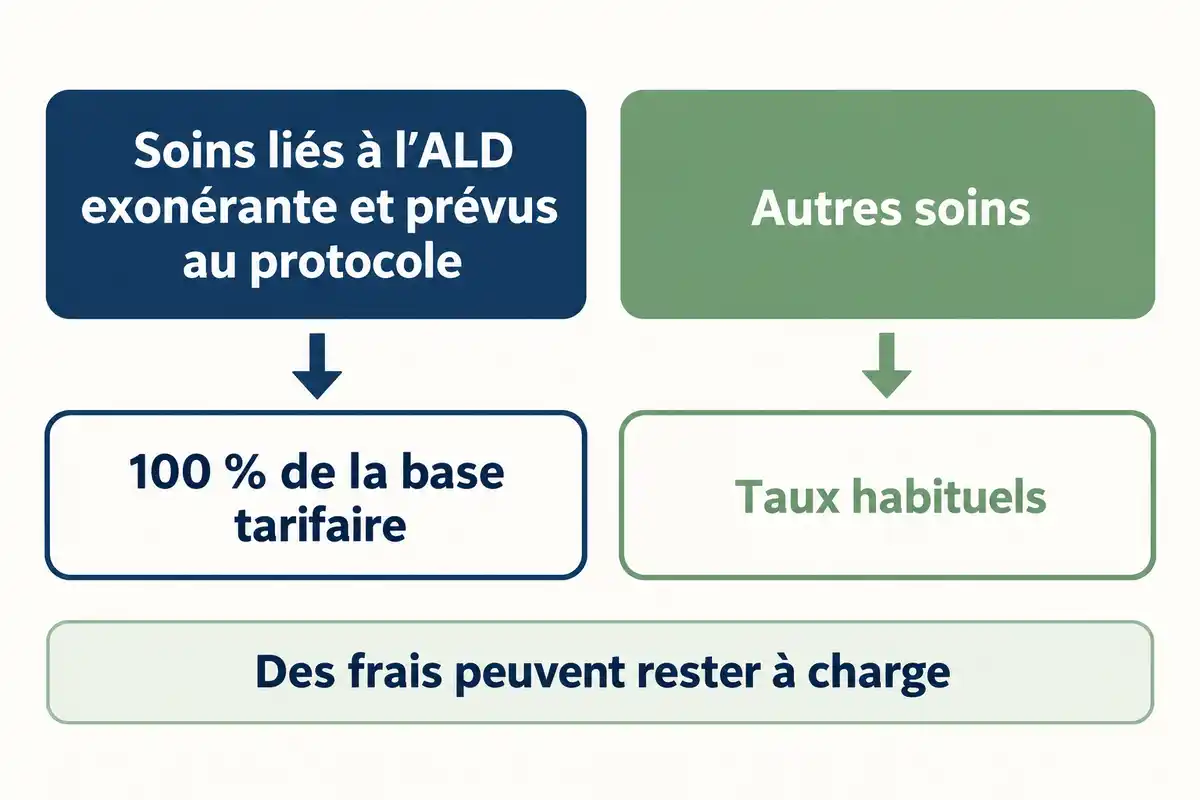
Une ALD exonérante améliore la prise en charge des soins liés à l’affection et inscrits au protocole, jusqu’à 100 % de la base tarifaire de la Sécurité sociale. Cela ne rend pas tous les soins gratuits : des frais peuvent rester à payer, et les démarches comme le suivi du protocole comptent. Pour faire le point sur les avantages et inconvénients d’une ALD, il faut distinguer le type de reconnaissance, les soins concernés, les frais résiduels et les garanties de sa mutuelle. [1]
L’essentiel sur les droits en ALD
- Le « 100 % » concerne la base de remboursement des soins liés à une ALD exonérante et prévus au protocole. [1]
- Une ALD non exonérante n’ouvre pas droit à l’exonération du ticket modérateur. [1]
- Dépassements d’honoraires, participation forfaitaire, franchise médicale ou forfait hospitalier peuvent rester à payer. [1]
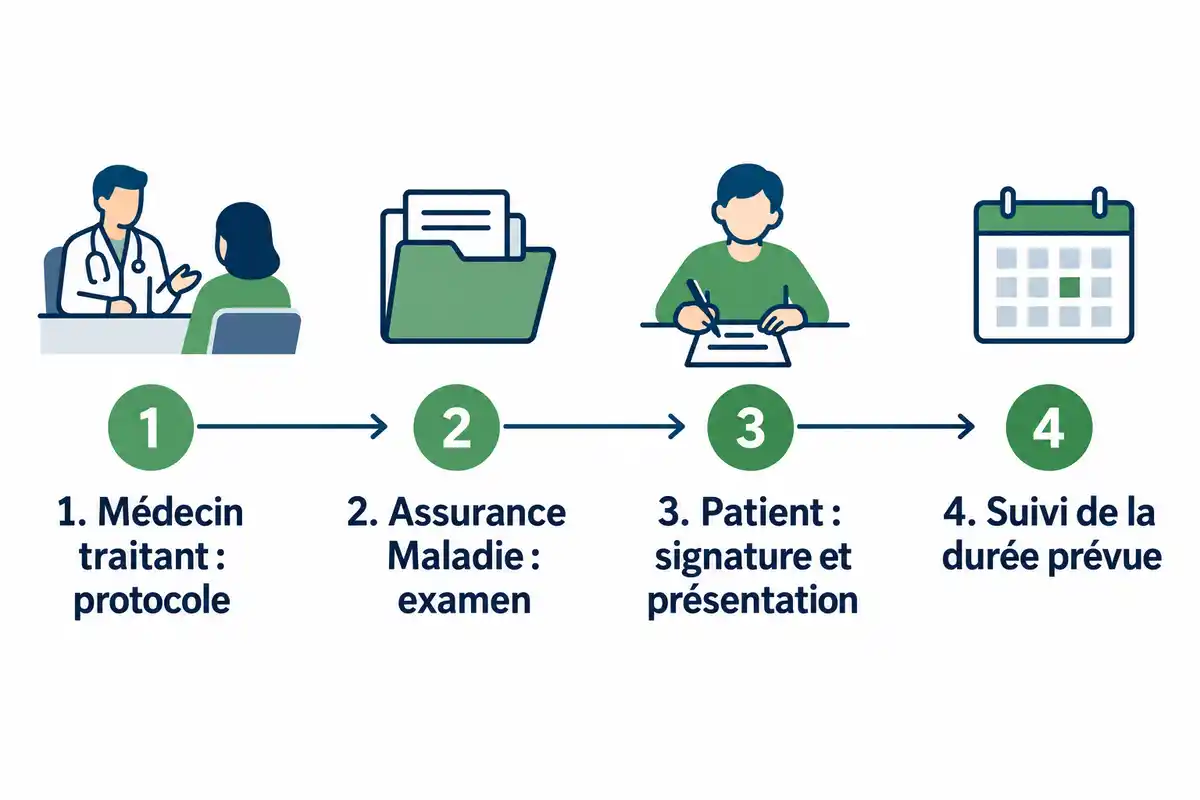
- Le médecin traitant établit le protocole avec les médecins concernés ; l’Assurance Maladie l’examine. [1]
- Le transport médical n’est pas remboursé automatiquement : vérifiez les conditions auprès de l’Assurance Maladie avant le trajet. [1]
Que change la reconnaissance en ALD pour les soins ?
Avant d’examiner les remboursements, il faut distinguer la reconnaissance d’une affection de longue durée (ALD) de l’exonération du ticket modérateur. Le dispositif ouvre des droits selon le type d’ALD et les soins concernés ; il ne signifie pas que tous les frais de santé deviennent gratuits. [1]
ALD exonérante et non exonérante : quelle différence ?
Une ALD exonérante peut ouvrir droit à l’exonération du ticket modérateur pour les soins concernés, tandis qu’une ALD non exonérante n’y donne pas droit. Les ALD 30, 31 et 32 sont les principales catégories d’ALD exonérantes : elles couvrent respectivement des affections inscrites sur une liste, certaines affections dites hors liste et des situations de cumul de plusieurs affections. Ces catégories répondent à des critères propres ; leur nom ne suffit pas à déterminer la situation d’une personne. [1]
Quels soins le protocole rattache-t-il à l’ALD ?
Le protocole de soins délimite les soins et traitements rattachés à l’ALD. Ceux qui y sont liés peuvent relever de l’exonération prévue pour une ALD exonérante ; les autres restent remboursés aux taux habituels. Si le rattachement d’un examen, d’un médicament ou d’un suivi n’est pas clair, demandez au médecin traitant de vérifier le protocole avant d’en déduire le niveau de remboursement. [1]
Quels avantages financiers l’ALD apporte-t-elle réellement ?
L’avantage financier principal concerne les soins liés à une ALD exonérante et inscrits au protocole : la prise en charge peut atteindre 100 % de la base tarifaire de la Sécurité sociale. Ce taux ne couvre pas nécessairement la somme facturée ni les frais annexes. Pour comprendre ce qui reste à payer, il faut donc regarder à la fois la base de remboursement, le lien du soin avec l’ALD et les éventuels frais résiduels. [1]
Le « 100 % » porte sur la base de remboursement
Le « 100 % » correspond à l’exonération du ticket modérateur sur la base de remboursement, pour un soin lié à l’ALD exonérante et prévu au protocole. Il ne signifie donc pas que chaque dépense est remboursée à hauteur de son prix réel. Un soin rattaché à l’ALD et un soin sans lien avec celle-ci peuvent ainsi être remboursés selon des règles différentes : le second suit les taux habituels. Vérifiez le protocole et les conditions de remboursement de l’acte pour comprendre le montant restant éventuellement à votre charge. [1]
Quels frais peuvent rester à payer ?
Même lorsque le soin est lié à l’ALD, certains frais peuvent rester à payer. Leur montant dépend des actes réalisés et de la couverture complémentaire éventuelle ; il n’existe pas de reste à charge unique que l’on puisse déduire du seul statut ALD. [1]
- Les dépassements d’honoraires ne sont pas automatiquement couverts par l’exonération de l’ALD. Leur remboursement éventuel dépend des garanties de la complémentaire.
- La participation forfaitaire et la franchise médicale peuvent rester dues selon les règles applicables.
- Le forfait hospitalier peut constituer un frais résiduel ; une complémentaire peut éventuellement le prendre en charge selon le contrat.
- Certains médicaments à service médical rendu faible peuvent relever de règles particulières et laisser une dépense à la charge du patient.
Le transport médical est-il pris en charge ?
Le transport médical n’est pas remboursé automatiquement du seul fait d’une ALD. La prise en charge peut dépendre notamment d’une prescription et de la situation médicale. Avant de réserver ou d’effectuer le trajet, vérifiez les conditions applicables auprès de l’Assurance Maladie, en précisant le motif du déplacement et le transport envisagé. [1]
Quelles démarches et contraintes faut-il anticiper ?
La reconnaissance en ALD s’appuie sur un protocole de soins établi avec le médecin traitant, puis examiné par l’Assurance Maladie. Ce document précise les soins concernés et la durée prévisible de la prise en charge. Dans la pratique, le médecin traitant aide à coordonner le suivi et à vérifier que le protocole correspond aux soins nécessaires. [1]
Comment demander la reconnaissance en ALD ?
La demande suit un parcours coordonné entre le médecin traitant, l’Assurance Maladie et le patient : [1]
- Le médecin traitant établit le protocole de soins, en concertation avec les médecins concernés lorsque c’est nécessaire.
- Le protocole est transmis à l’Assurance Maladie.
- Le médecin-conseil examine la demande. La décision est ensuite communiquée au patient.
- Si la reconnaissance est accordée, le patient signe le protocole et le présente aux professionnels de santé concernés afin qu’ils puissent prendre en compte les soins qui y figurent.
Comment suivre et renouveler le protocole ?
La durée de prise en charge dépend de l’affection et de la période prévisible indiquée dans le protocole. Si des soins actifs restent nécessaires à l’approche de son terme, une nouvelle demande peut être faite. Parlez-en au médecin traitant suffisamment tôt pour revoir le périmètre des soins et la suite du suivi ; aucune durée standard ne s’applique à toutes les ALD. [1]
Une mutuelle reste-t-elle utile en ALD ?
Une ALD ne couvre ni tous les soins ni tous les frais résiduels. Une mutuelle santé peut donc rester utile, mais son intérêt dépend des dépenses réellement rencontrées et des garanties prévues au contrat. Les soins sans lien avec l’ALD continuent notamment à suivre les taux habituels. [1]
Pour évaluer une complémentaire, comparez les garanties écrites concernant les dépassements d’honoraires et le forfait hospitalier, ainsi que leurs plafonds, limites et exclusions. Vérifiez aussi les postes qui vous concernent déjà ou que votre suivi médical rend plausibles, sans supposer qu’ils seront tous remboursés. La participation forfaitaire ou la franchise médicale, par exemple, ne doivent pas être confondues avec un remboursement garanti par le contrat. [1]
Le critère utile consiste à confronter vos dépenses et besoins prévisibles aux garanties réellement inscrites dans le contrat, puis à les mettre en regard de son coût. La réponse à la question « je suis à 100 %, dois-je prendre une mutuelle ? » dépend donc de votre situation et du contenu de la complémentaire, pas du seul statut ALD. [1]
L’ALD peut-elle compliquer une assurance emprunteur ?
L’ALD et l’assurance emprunteur relèvent de décisions distinctes. Une situation de santé peut être prise en compte lorsque l’assureur demande des informations médicales, mais la reconnaissance en ALD ne produit pas un résultat uniforme : les conditions du contrat et le dossier individuel comptent. [2]
Quand la convention Aeras intervient-elle ?
La convention Aeras intervient lorsqu’un assureur exige des informations de santé et que le dossier présente un risque aggravé de santé. Elle prévoit notamment des niveaux d’examen et une grille de référence pour certaines maladies. Le droit à l’oubli concerne, sous conditions, certains antécédents de cancer ou d’hépatite virale C, notamment selon le délai écoulé depuis la fin du protocole thérapeutique et l’absence de rechute. Ces dispositions ne s’étendent pas indistinctement à toutes les ALD : il faut vérifier les critères qui s’appliquent à l’antécédent concerné. [2]
Assurance et décision de crédit : quelles issues distinguer ?
Après l’étude du dossier, l’assureur peut proposer une couverture avec surprime ou exclusion, ou refuser la demande. Un refus d’assurance ne vaut pas à lui seul refus de crédit : la décision de prêt appartient à l’établissement prêteur. Selon le dossier, des garanties alternatives peuvent être recherchées, sans que cela garantisse l’obtention du crédit. Il faut donc distinguer les conditions de l’assurance et celles du prêt, puis examiner les options proposées dans chaque cas. [2]
Pour comprendre les avantages et inconvénients d’une ALD, vérifiez d’abord si elle est exonérante, puis quels soins sont inscrits au protocole. Le « 100 % » porte sur une base de remboursement et peut laisser des frais résiduels. Le médecin traitant aide à clarifier le périmètre des soins et à anticiper le renouvellement ; pour la mutuelle ou l’assurance emprunteur, ce sont les garanties et conditions propres au contrat qui permettent d’évaluer votre situation. [1]
Questions fréquentes
Que faire si un soin nécessaire ne figure pas dans le protocole de soins ?
Parlez-en à votre médecin traitant. Il pourra vérifier si ce soin est lié à l’ALD et s’il doit être ajouté ou précisé dans le protocole. La prise en charge au titre de l’ALD n’est pas automatique : tant que le rattachement n’est pas établi, les taux habituels peuvent s’appliquer. [1]
Une ALD est-elle accordée pour toute la vie ?
Non, la reconnaissance n’est pas nécessairement accordée pour toute la vie. Sa durée dépend de l’affection et figure dans le protocole. Si des soins actifs restent nécessaires à l’approche de la fin de la période prévue, une nouvelle demande peut être faite avec le médecin traitant. [1]
Comment vérifier si un transport médical sera remboursé ?
Avant le trajet, vérifiez que le transport est prescrit lorsque cela est requis, que le motif et votre situation répondent aux conditions applicables, puis renseignez-vous auprès de l’Assurance Maladie. Le statut ALD, à lui seul, ne garantit pas le remboursement du déplacement. [1]
La reconnaissance en ALD doit-elle être déclarée pour assurer un prêt immobilier ?
Les informations à déclarer dépendent des conditions du contrat et du questionnaire de santé lorsqu’il est requis. La convention Aeras prévoit un droit à l’oubli pour certains antécédents de cancer ou d’hépatite virale C, sous conditions. Cela ne constitue pas une règle générale applicable à toutes les ALD : vérifiez les critères correspondant à votre situation. [2]




Cet article aborde un sujet essentiel et souvent méconnu. En tant qu’infirmière en pédiatrie, je constate à quel point il est crucial d’informer les patients sur leurs droits. La gestion de la maladie chronique ne doit pas être un fardeau, mais un processus qui aide à soulager le stress. Merci d’avoir partagé ces informations pratiques, elles vont sûrement aider beaucoup de gens à mieux vivre avec leur maladie.
J’ai apprécié l’idée de coupler l’ALD à l’activité physique adaptée. Ça doit vraiment aider à garder le moral ! C’est un bon moyen de rester actif tout en prenant soin de soi. Avez-vous déjà testé ces séances ?
L’aspect de la gestion documentaire me parle beaucoup. Entre les analyses et les ordonnances, c’est un vrai casse-tête parfois. Utiliser des applis pour centraliser tout ça, c’est astucieux ! Est-ce que vous avez des recommandations d’applications pratiques ?
L’aspect de l’activité physique adaptée est vraiment intéressant. Le sport peut être un excellent moyen de se sentir mieux dans son corps et dans sa tête. Avez-vous des conseils pour intégrer ces séances dans un emploi du temps chargé ? Ça pourrait vraiment motiver d’autres lecteurs.
L’idée d’incorporer des moments de relaxation dans son quotidien est géniale. Parfois, on oublie que prendre soin de soi passe aussi par des pauses. Avez-vous essayé des techniques de méditation ou des mini-séances de yoga pour réduire le stress ? Ça pourrait être une belle addition aux conseils.
C’est vrai que les démarches administratives peuvent être un véritable casse-tête! Avez-vous pensé à créer un petit calendrier avec des rappels pour les suivis et les renouvellements de votre protocole? Ça pourrait aider à rester organisé et ne pas manquer de dates importantes.
C’est vrai que la gestion documentaire est souvent négligée. Avez-vous pensé à créer un dossier numérique pour garder vos documents en ordre ? Ça permet de retrouver facilement les informations nécessaires quand on en a besoin.
Le suivi des prescriptions médicales est super important. Est-ce que vous avez trouvé des astuces pour rester organisé ? Un petit tableau avec les dates et traitements pourrait bien aider, non ?